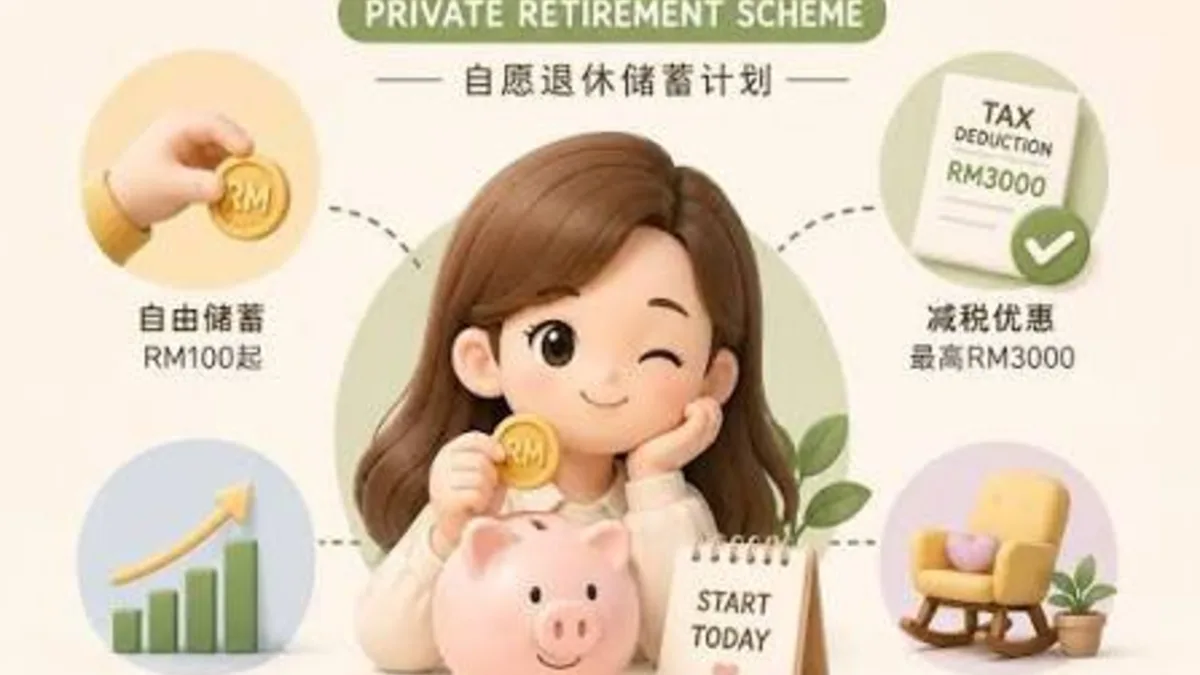
PRS是什么?
Antos : Private Retirement Schemes,简称 PRS,是马来西亚政府推动的一项自愿性退休储蓄计划,于 2012 年推出。
它的主要目的,是鼓励马来西亚人民在强制性退休储蓄之外,主动为自己的退休生活累积更多资金。与 EPF 不同,PRS 并不是强制性的。无论你是受薪人士、自雇人士,还是自由工作者,都可以根据自己的经济能力与退休目标,自愿参与。
参与者可以选择不同的 PRS 投资基金,根据个人的年龄、投资期限、财务目标和风险承受能力,制定适合自己的退休储蓄策略。
简单来说:
* EPF 是主要的强制性退休储蓄制度。
* PRS 是额外的自愿性退休储蓄与投资计划。
* 两者可以相互配合,帮助个人建立更完整的退休资金来源。
PRS 与 EPF 有什么区别?
虽然 PRS 和 EPF 都与退休储蓄有关,但两者在制度和运作方式上有明显区别。EPF 主要通过雇主与雇员的法定缴纳机制累积退休储蓄,缴纳比例受到相关法律规定。PRS 则属于自愿参与的退休投资计划,参与者可以根据个人情况决定投入多少资金,并选择适合自己的投资基金。
此外,PRS 提供不同类型的投资基金,包括成长型、平衡型及保守型基金,让参与者可以根据自身的风险承受能力作出选择。
因此,PRS 并不是为了取代 EPF,而是作为 EPF 以外的额外退休储蓄来源。
PRS 是如何运作的?
PRS 的运作方式主要分为三个部分:资金投入、基金投资和退休提款。
1. 自愿投入资金
参与者可以根据自己的经济能力进行定期或一次性投入,不需要像 EPF 一样按照固定的法定缴纳比例进行供款。
不同 PRS Provider 对最低投资金额可能有不同要求。
2. 选择投资基金
PRS 并不是单纯把资金存放在银行,而是通过不同的投资基金管理资金。
一般可以选择:
* Growth Fund(成长型基金):主要追求长期资本增长,通常承担较高投资风险。
* Moderate Fund(平衡型基金):兼顾资本增长与风险控制。
* Conservative Fund(保守型基金):相对注重资产稳定性,通常投资于较多固定收益类资产。
参与者可以根据自己的年龄、投资期限及风险承受能力选择基金。
需要注意的是,基金表现会受到市场波动影响,投资回报并没有保证。
3. 退休后提取资金
PRS 的主要目标是帮助参与者累积长期退休资金。目前规定,参与者达到 55 岁后,可以申请部分或全额提取资金,而无需承担一般提前提款所涉及的 8% 税务罚款。
PRS 的 70% 与 30% 资金分配制度
PRS 有一个非常重要的制度,就是将参与者的供款分配到两个独立账户。
Sub-Account A(70%): 70% 的供款会进入 A 账户,主要用于长期退休储蓄。在达到 55 岁之前,一般不能提取这部分资金,除非符合规定的特殊提款条件。
Sub-Account B(30%): 另外 30% 的供款会进入 B 账户。在符合条件的情况下,参与者可以在 55 岁之前申请提前提款,但一般用途的提前提款会涉及 8% 的税务罚款。
例如:
假设你累计投入 RM100,000:
* A 账户:RM70,000
* B 账户:RM30,000
这两个账户的实际价值会随着相关投资基金的表现而上升或下降,并不代表最终一定可以取回 RM100,000。
这种制度的主要目的,是鼓励参与者保留大部分资金用于长期退休规划,同时为部分资金提供有限的灵活性。
PRS 有什么税务优惠?
PRS 的其中一个吸引力,是它提供个人所得税减免(Personal Income Tax Relief)。根据马来西亚现行税务优惠安排,个人每年可以针对 PRS 供款及 Deferred Annuity(递延年金)申请最高 RM3,000 的个人所得税减免。这项税务优惠已经延长至 2030 年课税年度。
举个例子:
假设一个人的年度应税收入为 RM100,000,并且符合 RM3,000 的 PRS 税务减免资格。
那么:
原本应税收入:RM100,000
扣除 PRS 税务减免:RM3,000
调整后的应税收入:RM97,000
需要注意,RM3,000 是税务减免额度,并不是政府直接发放 RM3,000 现金。实际节省的税款取决于个人适用的所得税税率及税务情况。
因此,PRS 除了帮助个人建立长期退休储蓄,也提供一定的税务规划价值。
PRS 受到什么机构监管?
Private Pension Administrator Malaysia(PPA): PPA 是马来西亚私人退休计划的中央管理机构,负责 PRS 相关行政管理、会员账户管理及提供会员服务。
PRS Providers 是负责提供及管理 PRS 计划与投资基金的机构。
参与 PRS 之前需要注意什么?
虽然 PRS 具有长期退休规划和税务优惠等特点,但它并不是没有风险的金融产品。
投资者在参与之前,应该了解以下几点:
第一,PRS 属于投资计划,基金单位价格可能上涨或下跌,投资者可能面对本金损失。
第二,PRS 具有长期储蓄性质,提前提取资金可能受到限制,并涉及相关税务罚款。
第三,不同 PRS Provider 的管理费用、销售费用及基金表现可能有所不同。
第四,税务优惠并不代表投资一定能够获得盈利,也不代表所有参与者都能享有相同的税务利益。
因此,在选择 PRS 时,应该仔细阅读相关基金说明文件(Disclosure Document)及产品重点说明书(Product Highlights Sheet),并根据个人财务状况作出决定。
总结:为什么退休规划不应该只依赖 EPF?
退休规划是一项长期的财务管理工作。随着生活成本、医疗开销以及通货膨胀不断影响未来的生活支出,仅仅依靠单一的退休储蓄来源,未必能够满足每个人退休后的财务需求。EPF 为马来西亚人民提供基础性的退休储蓄制度,而 PRS 则提供额外的自愿性储蓄与投资选择。两者结合,可以帮助个人建立更多元化的退休资金来源。
最重要的是,退休规划不应该等到接近 55 岁才开始。越早了解自己的财务需求、制定储蓄目标,并选择适合自己的投资工具,就越有机会为未来建立更稳定的财务基础。真正的退休自由,并不是等到退休那一天才开始准备,而是从今天开始,为未来的自己建立选择的权利。
注册实体 : Antos
监管机构:纳闽金融服务管理局(Labuan FSA)
牌照编号:MB/20/0053
免责声明:本文仅供一般金融教育及资讯参考,不构成个人投资建议。投资者应根据自身财务状况、投资目标及风险承受能力作出决定。